Prix indicatif, conseils, aides et entreprises pour votre projet à Val-de-Travers (Neuchâtel).
L'essentiel en un coup d'œil
Budget type
7 200 CHF – 15 400 CHF
Valeur médiane
10 500 CHF
Aides repérées
0
Entreprises proches
4
Exemples chiffrés à Val-de-Travers
Petit projet
4 000 CHF – 9 100 CHF
Projet type
7 200 CHF – 15 400 CHF
Grand projet
12 400 CHF – 25 400 CHF
Projet
Quantité
Bas
Haut
Par unité
Petit projet
5 kWh
4 000 CHF
9 100 CHF
1 200 CHF
Projet type
10 kWh
7 200 CHF
15 400 CHF
1 100 CHF
Grand projet
18 kWh
12 400 CHF
25 400 CHF
1 000 CHF
Calculés avec notre estimateur pour Val-de-Travers (facteur régional inclus), finitions standard. Seule la taille du projet change.
Répartition du coût (projet type)
Main-d'œuvre :2 100 CHF(20 %)
Matériaux :7 300 CHF(70 %)
Autres frais :1 100 CHF(10 %)
Ce que comprend le prix
Inclus
Fourniture et pose
TVA
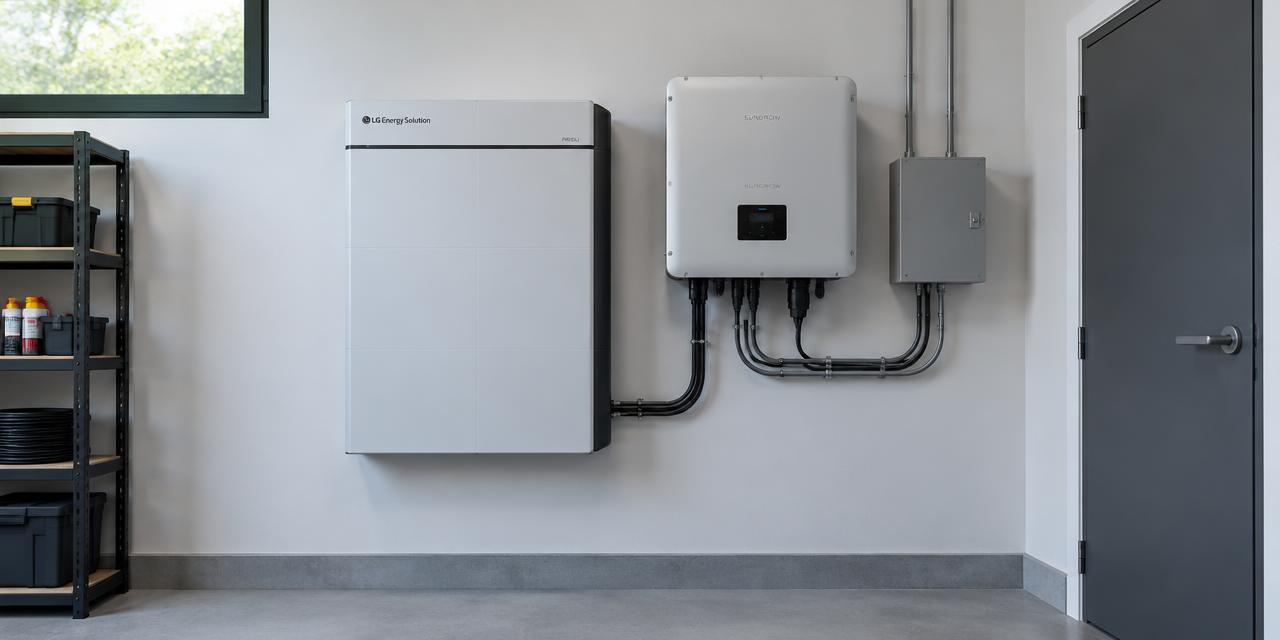
Batterie, gestion de charge et raccordement courant ; options selon réponses
Non inclus
Autorisations et honoraires d'architecte
Imprévus structurels
Subventions éventuelles
Panneaux solaires et mise à niveau complète de l’installation électrique
Conseils avant de vous lancer
Une batterie est utile si votre production solaire dépasse nettement votre consommation de jour.
Dimensionnez la capacité selon la consommation du soir, pas la puissance des panneaux.
Vérifiez la compatibilité avec votre onduleur existant avant d'acheter.
Votre projet en 5 étapes
1. Estimer
Fixez une fourchette de budget avec l'estimateur.
2. Aides
Déposez les demandes avant le début des travaux.
3. Devis
Comparez au moins 3 devis détaillés.
4. Autorisation
Vérifiez auprès de la commune si un permis est requis.
5. Travaux
Suivez le chantier et faites une réception écrite.
Aides et subventions
Aucune aide spécifique répertoriée pour ce type de travaux. Les déductions fiscales d'entretien peuvent toutefois s'appliquer.
Le parc immobilier de Val-de-Travers en chiffres
Le Registre fédéral des bâtiments recense à Val-de-Travers 2 571 bâtiments d'habitation pour 6 097 logements. 77 % ont été construits avant 1980, avant les premières normes d'isolation sérieuses, et 62 % sont encore chauffés au mazout ou au gaz.
Seuls 12.8 % des bâtiments d'habitation de Val-de-Travers déclarent une installation solaire thermique au registre : la grande majorité des toits reste disponible. Le registre ne recense pas le photovoltaïque ; consultez le cadastre solaire pour votre toiture.
77 %construits avant 1980
62 %chauffés au mazout ou au gaz
9,8 %eau chaude électrique
12,8 %avec solaire thermique déclaré
Âge des bâtiments d'habitation
Avant 191948 %
1919–19457 %
1946–19608 %
1961–19708 %
1971–19806 %
1981–19909 %
1991–20005 %
2001–20104 %
Depuis 20115 %
Énergie de chauffage principale
Mazout38 %
Gaz24 %
Pompe à chaleur15 %
Bois14 %
Chauffage à distance7 %
Solaire thermique2 %
Chauffage et eau chaude : quelles énergies ?
Énergie
Chauffage
Eau chaude
Gaz
24 %
20 %
Mazout
38 %
31,5 %
Chauffage à distance
7 %
6,3 %
Pompe à chaleur
15 %
10,7 %
Électricité
0 %
9,8 %
Bois
14 %
9,6 %
Solaire thermique
2 %
12,1 %
Chaque ligne indique la part des bâtiments utilisant cette énergie, séparément pour le chauffage et pour l'eau chaude. Les deux colonnes ne totalisent pas 100 % : certains bâtiments combinent deux installations, ou n'en ont pas renseigné.
Type d'installation de chauffage
Chaudière (type non précisé)67,2 %
Pompe à chaleur14,9 %
Échangeur (chauffage à distance)6,9 %
Poêle5 %
Chaudière à condensation3,6 %
Une chaudière « standard » non condensante est en général la plus ancienne et la moins efficace.
Maisons ou immeubles ?
Maisons individuelles54,7 %
Maisons à 2 logements16,8 %
Immeubles (3 logements et +)28,4 %
Autres (habitat collectif, partiel)0,1 %
16,4 % des bâtiments mêlent logements et activités (commerces, bureaux).
Le bâtiment type
niveaux (médiane)
2
emprise au sol médiane
162 m²
surface médiane d'un logement
90 m²
Rénovations, patrimoine et volumes
Pour vos projets de rénovation à Val-de-Travers, les données du registre fédéral des bâtiments indiquent que 5 bâtiments bénéficient d'une protection du patrimoine sur un total de 2571 édifices recensés. Il est crucial de contacter la municipalité dès le début de votre réflexion pour valider les permis nécessaires. Par ailleurs, avec un volume médian de 790 m3 pour les 47 maisons mesurées selon la norme SIA 416, vous pouvez mieux anticiper l'échelle des travaux d'isolation ou de chauffage. Notez que la couverture des données est partielle pour le volume et que les dates de rénovation ne sont pas disponibles.
5
bâtiments signalés protégés
statut connu pour 71 bâtiments sur 2 571 ; vérifiez auprès de la commune
GABU Contrôle SA réalise des contrôles OIBT, certifie des installations solaires (Pronovo) et vérifie la conformité des bornes de recharge pour particuliers.
swisspro est une entreprise spécialisée dans les installations électriques, l'infrastructure de recharge pour véhicules électriques et les solutions d'automatisation intelligente des bâtiments.
Suggestions issues du registre du commerce selon la distance et l'activité. Ni recommandation ni partenariat.
Données locales utiles
Règles du canton de Neuchâtel
Ces règles s'appliquent dans tout le canton, pas seulement dans cette commune.
Déductions fiscales
Report sur les années suivantes : Seule la part des frais d'investissement destinés à économiser l'énergie et à ménager l'environnement ainsi que les frais de démolition en vue d'une construction de remplacement, qui n'a pas pu être déduite l'année de facturation (année N) car elle aurait engendré un revenu net négatif, peut être reportée sur les deux années fiscales suivantes (N+1 et N+2). Ces frais doivent avoir été intégralement déclarés l'année de leur facturation. Si des frais sont reportés, la déduction forfaitaire n'est pas possible pour l'immeuble concerné pour la période fiscale correspondante. Le droit de reporter est réservé au propriétaire ayant supporté les frais. L'Intendance des impôts détermine d'office les frais reportables.
Flat rate deduction : 10% du rendement brut des loyers ou de la valeur locative (max. 7 200 CHF) si l'âge du bâtiment est inférieur ou égal à dix ans; 20% du rendement brut des loyers ou de la valeur locative (max. 12 000 CHF) si l'âge du bâtiment est supérieur à dix ans. Aucune autre déduction supplémentaire n'est possible avec le forfait. Les propriétaires d'immeubles commerciaux affectés à leur activité indépendante ne peuvent pas opter pour la déduction forfaitaire pour ces immeubles, mais c'est possible pour d'autres immeubles de leur fortune privée.
Frais d'entretien : Le/la contribuable peut choisir, lors de chaque période fiscale et pour chaque immeuble, entre la déduction des frais effectifs et la déduction forfaitaire. Les frais effectifs déductibles sont ceux visant à maintenir la valeur de l'immeuble, facturés durant l'année de calcul. Si les dépenses comportent des dépenses d’entretien, d’amélioration et/ou d’économies d’énergie, une répartition par nature est nécessaire selon un catalogue de répartition.
Investissements énergétiques : Les investissements destinés à économiser l’énergie et à ménager l’environnement (remplacement d'éléments vétustes ou adjonction d'éléments/installations dans les bâtiments existants) sont déductibles. Ces frais peuvent être reportés sur les deux années fiscales suivantes s'ils n'ont pas pu être déduits intégralement l'année de facturation (N, N+1, N+2).